Lesiones personales
¿Cuánto vale mi caso y por qué nadie me lo dice todavía?
Una firma que le da una cifra en la primera llamada está adivinando para quedarse con el caso. Esto es de lo que la cifra va a depender de verdad.
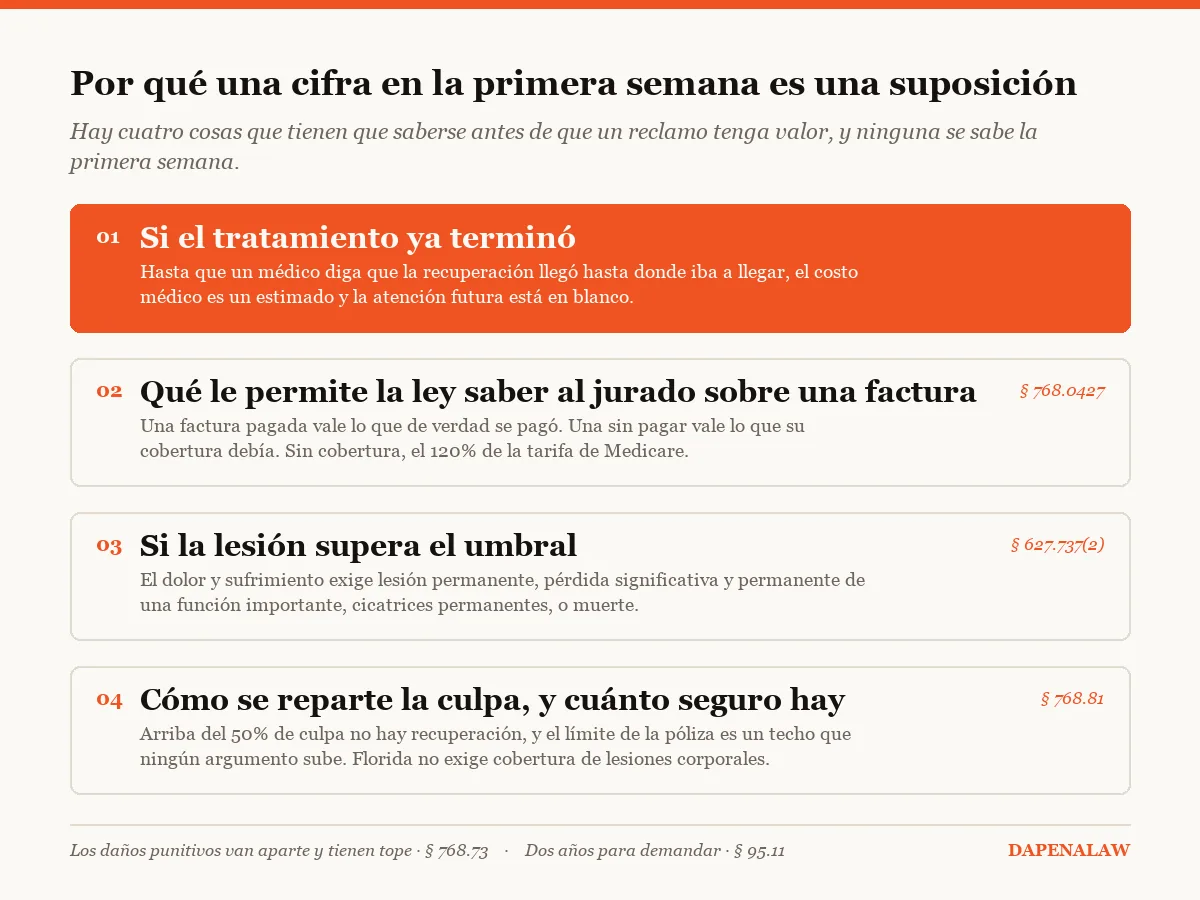
Todavía nadie se lo puede decir, y quien se lo diga está compitiendo por la firma, no valuando el reclamo. Cuatro cosas lo deciden: si su tratamiento ya terminó, qué le permite la ley saber al jurado sobre lo que valían sus facturas médicas, si la lesión supera el umbral de Florida para dolor y sufrimiento, y cómo se reparte la culpa frente a cuánto seguro existe. Lo último es un techo que ningún argumento sube. Lo que sí se puede decir la primera semana es cuál de las cuatro va a pesar más en su caso.
01 El multiplicador es un mito
No hay fórmula, y la que la gente repite nunca existió
La regla de «tres veces las facturas médicas» no está en ninguna ley de Florida, ni en un manual de aseguradora que alguien le vaya a enseñar, ni en ninguna sala de corte. Sobrevive porque es lo único que se le puede decir a un desconocido en sesenta segundos.
Lo que sí existe es un conjunto de categorías, cada una probada por separado: gastos médicos ya incurridos, atención médica razonablemente esperada a futuro, ingresos perdidos, capacidad de ganancia perdida, y el daño no económico que la ley llama dolor, sufrimiento, angustia mental, discapacidad y pérdida de la capacidad de disfrutar la vida. Cada una se prueba con evidencia distinta, y tres de ellas ni siquiera se pueden estimar hasta que termina el tratamiento.
Un reclamo no es una cifra esperando a que la descubran. Es un conjunto de hechos que se convierte en cifra cuando ya se saben suficientes, y el orden en que se van sabiendo no se negocia.
Una firma que le da una cifra en la primera llamada no está valuando el reclamo. Está compitiendo por la firma.
02 Las cuatro cosas
De qué va a depender la cifra de verdad
Si el tratamiento ya terminó. Hasta que un médico diga que usted llegó a la mejoría médica máxima, el costo médico es un estimado y la atención futura es un renglón en blanco. Una opinión de permanencia, si algo de esta lesión es permanente, es también de lo que depende el umbral, y no existe hasta que el médico tratante la pueda dar.
Qué le pueden decir a un jurado que valían las facturas. Esto cambió en 2023 y casi nadie se ha puesto al día. Una factura ya pagada entra por el monto que de verdad se pagó, sin importar quién pagó. Una sin pagar, si usted tenía cobertura, entra por lo que la cobertura estaba obligada a pagar más su parte. Sin cobertura alguna, o con Medicare o Medicaid, la medida es el 120% de la tarifa de Medicare (§ 768.0427). La cifra grande impresa en el estado de cuenta del hospital casi nunca es la cifra sobre la que se construye el reclamo.
Si la lesión supera el umbral. El dolor y sufrimiento solo se le reclama al conductor culpable cuando la lesión consiste, en todo o en parte, en una pérdida significativa y permanente de una función importante del cuerpo, una lesión permanente dentro de una probabilidad médica razonable, cicatrices o desfiguración significativas y permanentes, o muerte (§ 627.737(2)). Por debajo de eso, el reclamo es la pérdida económica y nada más, y esa sola pregunta mueve un caso en un orden de magnitud.
Cómo se reparte la culpa, frente a cuánto seguro hay. A quien encuentren más del 50% culpable no recupera nada (§ 768.81). Y Florida no obliga a un conductor a cargar cobertura de responsabilidad por lesiones, así que la póliza disponible suele ser el techo real: un caso de $2 millones contra una póliza de $25,000 y sin otro demandado es un caso de $25,000, y ningún litigio cambia eso.
03 Lo que queda incierto
Las partes que no se resuelven, y que conviene describir con honestidad
Los daños no económicos no tienen fórmula ni tope en un caso común de negligencia. Cuánto valen depende de la lesión, de la evidencia de cómo cambió la vida, y al final de personas en un jurado. Quien cotice un rango de eso tan temprano está describiendo una ilusión.
La atención médica futura es una opinión, no una factura. Se prueba con el testimonio de un médico sobre lo que razonablemente se espera, y se discute.
Los daños punitivos son otra pregunta y tienen tope. Por lo general el mayor entre tres veces los daños compensatorios o $500,000; cuatro veces o $2 millones cuando la conducta fue motivada únicamente por una ganancia financiera irrazonable y alguien con poder de decisión conocía el peligro; y sin tope solo cuando hubo intención específica de dañar (§ 768.73). No son parte de un reclamo común por choque y no se deben ofrecer como si lo fueran.
04 Qué sí se puede decir temprano
Lo que produce de verdad una primera conversación honesta
Cuál de las cuatro va a decidir su caso. Eso se contesta el primer día y es más útil que una cifra. En muchos reclamos es el seguro: si la cobertura disponible es chica y no hay un segundo demandado, todo lo demás es detalle.
Si ya salió algo mal. Un plazo de catorce días perdido, un hueco en el tratamiento, una declaración grabada, una autorización firmada que abrió todo el historial médico.
Si hay un segundo lugar donde buscar cobertura. Su propia cobertura de conductor sin seguro o con seguro insuficiente, la póliza de un familiar que viva con usted, el vehículo de un empleador, una póliza comercial detrás del otro conductor. Esta es la pregunta que cambia casos, y se contesta en la primera semana.
Y cuánto va a tardar, que suele ser la pregunta debajo de la pregunta. Dos años es el plazo para demandar (§ 95.11), no un pronóstico de cuándo se resuelve un caso.
05 Un ejemplo
Dos reclamos con facturas idénticas y valores muy distintos
A dos personas las chocan por detrás en colisiones parecidas. Cada una termina el tratamiento con unos $18,000 en facturas médicas. Con la regla de «tres veces», las dos valen unos $54,000, que es justamente por qué la regla es popular.
La primera tuvo una lesión de tejido blando que se resolvió, sin opinión de permanencia, y seguro médico que pagó casi todo a tarifas contratadas. No se cumple el umbral, así que no hay reclamo por dolor y sufrimiento, y los daños médicos entran por lo que de verdad se pagó y no por lo que se facturó. El valor real es una fracción de lo que dio la regla.
La segunda tiene una hernia de disco con opinión de permanencia, síntomas que siguen, y un trabajo que ya no puede hacer igual. Se cumple el umbral, la atención futura entra en evidencia, y la capacidad de ganancia perdida está sobre la mesa. Ahora el techo es el límite de la póliza del culpable y la cobertura de conductor con seguro insuficiente que exista, que es por lo que esa cobertura, y no las facturas, es lo primero que vale averiguar.
Un ejemplo construido para explicar cómo funciona la regla. No es un caso real de esta firma ni un resultado prometido.
06 Qué hacer ahora
- Termine el tratamiento antes de hacer la pregunta en serioNo porque sea prematuro preguntar, sino porque la respuesta no existe hasta que un médico pueda decir si algo quedó permanente.
- Saque su propia hoja de declaracionesCobertura de conductor sin seguro o con seguro insuficiente, y si se puede acumular entre vehículos. Casi nadie ha leído la suya, y con frecuencia pone el techo real.
- Pida por escrito cuánto carga el conductor culpableNo descrito en una llamada. Florida no exige cobertura de lesiones corporales, así que este es el dato que con más probabilidad decide el caso.
- Guarde la evidencia de cómo cambió la vidaNo solo facturas. Qué ya no puede hacer, qué dejó de hacer, qué hace otra persona por usted. Con eso se prueban los daños no económicos, y después no se reconstruye.
- Use su seguro médico y guarde cada explicación de beneficiosQué se pagó y quién lo pagó es el documento que establece el monto que la ley permite llevar a evidencia.
- Pregunte de qué depende la cifra, no cuál es la cifraUna respuesta honesta temprana identifica cuál de los cuatro factores decide su caso. Una cifra temprana solo le dice que alguien quiere el caso.
07 Lo que un abogado revisaría
- Si existe o se espera una opinión de permanencia, porque de ella depende el umbral
- Cuánto se pagó de verdad en cada factura y quién lo pagó, porque esa es la medida que permite la ley
- Si hubo cobertura médica todo el tiempo, y si algún tratamiento fue con carta de protección en su lugar
- Los límites de lesiones corporales del culpable, confirmados por escrito y no descritos
- Si existe cobertura de conductor sin seguro o con seguro insuficiente, y si se puede acumular
- Si existe un segundo demandado: un empleador, el dueño del vehículo, una póliza comercial, una condición de la vía
- Cómo reparte la culpa el reporte y si la evidencia física lo sostiene, porque arriba del 50% el reclamo no recupera nada
08 Las fuentes
- Fla. Stat. § 768.0427 Evidencia de daños médicosQué se le puede decir a un jurado que valía una factura: lo que de verdad se pagó, lo que la cobertura debía, o el 120% de la tarifa de Medicare sin cobertura.
- Fla. Stat. § 627.737 El umbral de lesiónEl dolor y sufrimiento exige lesión permanente, pérdida significativa y permanente de una función importante, cicatrices permanentes, o muerte.
- Fla. Stat. § 768.81 Culpa comparativaMás del 50% de culpa y el reclamo no recupera nada; por debajo, la indemnización se reduce según el porcentaje de culpa.
- Fla. Stat. § 768.73 Daños punitivosPor lo general topados en tres veces los compensatorios o $500,000, cuatro veces o $2 millones por conducta motivada únicamente por ganancia financiera irrazonable, y sin tope solo con intención específica de dañar.
- Fla. Stat. § 95.11 PlazosDos años para demandar en casi todo reclamo por negligencia surgido desde el 24 de marzo de 2023.
Más preguntas
¿De verdad no hay fórmula?
No. La regla de «tres veces las facturas médicas» no está en ninguna ley de Florida, ni en un manual publicado de aseguradora, ni en ninguna instrucción al jurado. Sobrevive porque es lo único que cabe en una frase.
Lo que los ajustadores sí usan son programas internos de evaluación que pesan los códigos de diagnóstico, el patrón de tratamiento, los huecos, el condado y el abogado. Nada de eso es un multiplicador, y nada de eso es público.
Otra firma me dio una cifra. ¿Me voy con ellos?
Pregúnteles en cuál de los cuatro factores la basaron y qué saben ya de sus límites de póliza. Si la respuesta es floja, la cifra era publicidad.
Una cifra dada antes de que exista una opinión de permanencia y antes de que alguien confirme la cobertura disponible no es una valuación. Es una oferta.
¿Sube el valor si sigo tratándome?
Tratarse porque hace falta es lo que construye un reclamo. Tratarse para construir un reclamo se ve en el expediente y lo daña, y desde 2023 lo que se puede reclamar por ese tratamiento está atado a lo que la cobertura habría pagado de todos modos.
Cumpla las referencias, vaya a las citas, y pare cuando el médico diga que pare.
¿Y si el otro conductor casi no tiene seguro?
Entonces ese límite suele ser el techo, y la pregunta real se mueve a su propia cobertura de conductor sin seguro o con seguro insuficiente, a la póliza de un familiar que viva con usted, o a si existe un segundo demandado.
Es lo más valioso que se puede establecer temprano, y muchas veces se contesta en un día.
¿Cuánto va a tardar?
Más de lo que usted quisiera y normalmente menos de lo que permite el plazo. La forma honesta es: primero el tratamiento, luego la carta de demanda, luego la negociación, y la demanda solo si eso falla. Dos años es el plazo para presentar, no un estimado de cuándo se resuelve.
Lo que más alarga un caso no es el abogado: es un tratamiento que no ha terminado, porque nada se puede valuar antes de que termine.
¿Cuesta algo preguntar?
La consulta en un caso de lesiones es gratis, y la representación es por contingencia, por lo general pagadera solo si hay recuperación, con los costos del caso regidos por el contrato escrito.
Si la respuesta honesta es que la cobertura disponible topa esto en una cifra que usted podría conseguir solo, eso es lo que le van a decir.
Pregunte de qué depende su caso, no cuánto vale
La primera conversación puede identificar cuál de los cuatro factores decide su reclamo y si hay cobertura que nadie ha encontrado. Es gratis, y no requiere que su tratamiento haya terminado.