
Abogado de accidentes en Florida
Oficinas en Miami, Homestead y Tampa · Representando a personas lesionadas desde 1998
Usted se recupera. Él se encarga del resto.
José A. Dapena ha representado a personas lesionadas y a asegurados en todo Florida desde 1998. Nació en Puerto Rico y habla español. La consulta no cuesta nada.
¿Lo lesionaron en Florida?
Esto es lo que decide su reclamo en Florida.
DAPENALAW representa a personas lesionadas y a asegurados en todo Florida, desde oficinas en Miami, Homestead y Tampa. El abogado José A. Dapena ejerce en Florida desde 1998 y antes fue abogado interno de una aseguradora de PIP.
- Catorce días para ver a un médico. Si no recibe atención médica inicial dentro de 14 días del choque, el PIP no paga nada. Fla. Stat. § 627.736.
- Dos años para demandar. Para la mayoría de reclamos de negligencia ocurridos desde el 24 de marzo de 2023. Antes eran cuatro años. Fla. Stat. § 95.11.
- Más del 50% de culpa y no recupera nada. Florida pasó de reducir la indemnización a eliminarla por completo. Fla. Stat. § 768.81.
- El PIP cubre $10,000. Y solo con una condición médica de emergencia. Sin ella, $2,500.
Todas las áreas de lesiones personales · Sobre José A. Dapena
-
Tres oficinas en Florida
Miami, Homestead y Tampa, con citas y visitas a domicilio o al hospital. De día o de noche.
-
Conoce a la aseguradora
Fue abogado interno de una compañía de PIP. Revisaba reclamos para ellos.
-
Sin recuperación no hay honorario
En casos de lesiones el honorario es un porcentaje que sale de la recuperación. Los costos están en el contrato escrito.
-
Se habla español
El abogado y el personal hablan español. De principio a fin, en su idioma.
01 Por qué esta firma
Por qué importa que el abogado trabajara para una aseguradora de PIP
En 2002, antes de representar a una sola persona lesionada, José A. Dapena era abogado interno de una compañía de seguros de PIP. Su trabajo era revisar reclamos por cuenta de la aseguradora y decidir cómo iba a responder.
Ha visto cómo se entrena a un ajustador para leer una pausa en el tratamiento, y a qué argumentos recurre una aseguradora cuando piensa pagar menos de lo que vale el reclamo.
Una firma de Florida construida alrededor del cliente
DAPENALAW representa a personas lesionadas y a asegurados en todo Florida desde 1998, con oficinas en Miami, Homestead y Tampa. Llame a la oficina que llame, trata directamente con su abogado en cada etapa.
Las firmas que más se anuncian en ambos mercados están armadas al revés: a quien llama se le asigna un gestor de casos, el expediente avanza por un proceso, y muchos clientes nunca hablan con un abogado. El volumen es el modelo de negocio. Esto es lo contrario, y vale la pena saber cuál de los dos está eligiendo.
Dentro de lesiones personales
Casos de lesiones personales que maneja la firma en Florida
Ocho de los veintitrés asuntos que maneja la firma. Cada uno se rige por una regla distinta de Florida, y esa regla decide el caso.
-
-
-
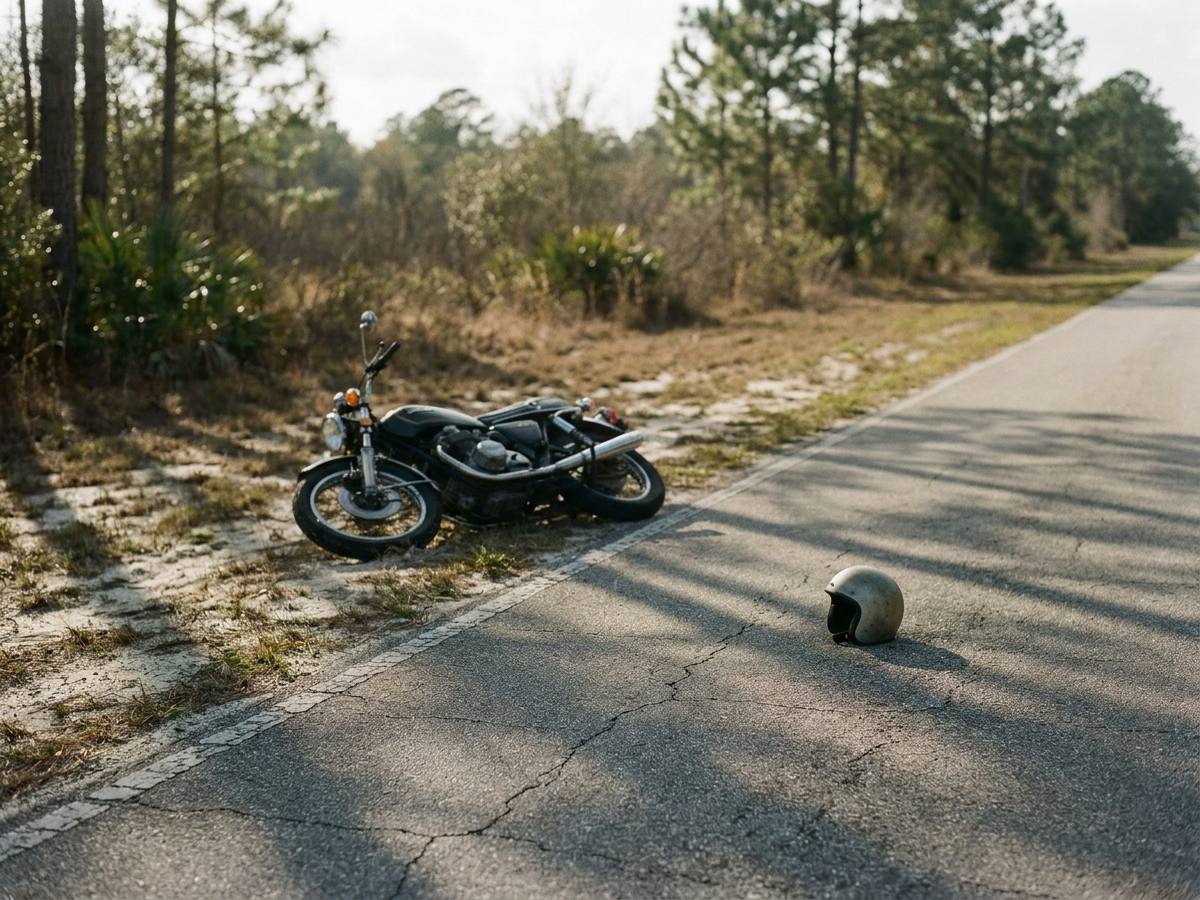
-
-
-
-
-
Más allá de las lesiones
Lo demás que maneja la firma
Las lesiones personales son la mayor parte del trabajo, pero no todo. José A. Dapena también atiende familia, inmigración y defensa criminal, en español y en inglés.
Familia
Derecho familiar
Florida reescribió la pensión alimenticia y el tiempo compartido en 2023. La permanente desapareció y el tiempo igual es ahora el punto de partida: un consejo de antes de mediados de 2023 puede estar del todo equivocado.
-
-
-
-
-
-
-
-
-
-


Inmigración
Inmigración
La inmigración es federal, así que un abogado admitido en Florida puede representarlo donde sea que esté su caso. Y ojo: en gran parte de América Latina un notario es abogado; aquí un notary public no lo es y no puede asesorarlo.
-
-
-
-
-
-
-
-
-
-
-
-


Página en preparación
Criminal
Defensa criminal
Florida cambió su regla de juicio rápido el 1 de julio de 2025. El plazo corre desde que se presentan los cargos formales, no desde el arresto, y casi todo lo publicado todavía describe la regla anterior.
-
-
-
-
-
-
-
-
-
-


Página en preparación
Qué esperar
Lo que hace la firma con su caso
Usted se concentra en su tratamiento. Esto es lo que se maneja de su parte, y lo que se le explica antes de que decida nada.
- Habla directamente con su abogado en cada etapa del caso.
- Se revisa qué cubre su PIP y qué no, antes de que se acumulen las facturas.
- Se solicitan y se organizan los expedientes médicos y el informe policial.
- La firma adelanta los costos del caso y se reembolsan de la recuperación. Quién responde por ellos si no hay recuperación está en el contrato escrito.
- Se trata directamente con los ajustadores. Usted no da declaraciones grabadas sin preparación.
- Se negocian las facturas médicas y los gravámenes de Medicare o Medicaid para que usted reciba más.
- Se le explican las opciones antes de presentar una demanda, con una recomendación.
- La decisión de aceptar un acuerdo siempre es suya.
Qué hacer
Qué hacer después de un accidente de auto en Florida
En orden, y por una razón concreta en cada paso. Los primeros días deciden más de lo que la gente imagina.
- 01
Llame a la policía y pida el reporte
Un reporte presentado días después es lo primero que una aseguradora usa para cuestionar que el choque ocurrió como usted dice.
- 02
Reciba atención médica dentro de 14 días
No importa si se siente bien. Pasados los 14 días el PIP no paga nada, y la adrenalina esconde una lesión de cuello por dos o tres días.
- 03
Fotografíe todo antes de que lo muevan
Los vehículos donde quedaron, la vía, las señales, el clima, y cualquier cámara de negocio cercana. Esas grabaciones se borran en días.
- 04
Tome los nombres de los testigos
Un testigo independiente vale más que cualquier discusión posterior sobre quién tuvo la culpa.
- 05
No dé una declaración grabada
El ajustador llama temprano y suena amable. Las preguntas no son casuales: buscan una lesión previa o una pausa en el tratamiento.
- 06
Revise su propia póliza
Florida no obliga a nadie a llevar cobertura de lesiones corporales. Su cobertura de motorista sin seguro suele ser la única fuente real de pago.
- 07
No pare el tratamiento
Una interrupción de tres semanas por trabajo o por transporte se lee en el expediente como recuperación.
Oficinas
Desde Miami, Homestead y Tampa, la firma representa a personas lesionadas y a asegurados en todo Florida. Cada oficina tiene su propia página, con la corte, el centro de trauma y las vías de donde vienen estos casos.
Preguntas frecuentes
Preguntas frecuentes sobre lesiones personales en Florida
Las respuestas de abajo son las reglas de Florida, no generalidades. Si su pregunta no está aquí, llame y pregúntela.
¿Cuánto tiempo tengo para presentar un reclamo en Florida?
Para la mayoría de los reclamos por negligencia ocurridos a partir del 24 de marzo de 2023, dos años. Antes de esa fecha eran cuatro. El plazo se redujo a la mitad y casi todo lo escrito en internet antes de 2023 todavía dice cuatro años.
Algunos reclamos corren más rápido. Un boleto de crucero suele dar un año y exige demandar en la corte federal de Miami. Un reclamo contra una ciudad o un condado tiene sus propios avisos y plazos. Lo primero que conviene averiguar es cuándo vence el suyo.
¿Qué pasa si espero más de 14 días para ver a un médico?
Pierde los beneficios de PIP. El Estatuto 627.736 de Florida exige recibir atención médica dentro de los 14 días del choque. Si se pasa esa ventana, el PIP no paga nada — no una parte, nada.
Mucha gente no siente dolor fuerte durante horas o días por la impresión del accidente. Esa es la forma más común en que un buen reclamo se daña antes de que un abogado lo vea.
¿Qué cubre el PIP realmente?
Hasta $10,000 en total, y solo si un médico determina que hubo una condición médica de emergencia. Sin esa determinación baja a $2,500.
Dentro de ese límite, el PIP paga el 80% de las facturas médicas después de los ajustes de tarifa, el copago y el deducible; el 80% de los medicamentos; el 100% de servicios de reemplazo como cuidado de niños, limpieza y jardinería; y hasta $5,000 por muerte.
La culpa no fue mía. ¿Por qué paga mi propio seguro?
Porque en Florida el PIP es «sin culpa». No importa quién causó el choque: cada persona acude primero a su propia póliza.
Si usted no tiene carro, puede estar cubierto por el PIP de un familiar que viva con usted, o por el del carro en que iba, o — si iba a pie — por el del carro que lo atropelló. La excepción es dura: si usted era dueño de un carro en condiciones de andar en Florida y no lo aseguró, no puede usar el PIP de nadie más.
Manejo motocicleta. ¿Estoy cubierto?
Por el PIP probablemente no. Florida no exige que los dueños y conductores de motocicletas lo tengan, y el PIP de un auto por lo general no lo acompaña a la moto.
Eso convierte la primera factura del hospital en el problema inmediato, y hace que la cobertura de conductor sin seguro o con seguro insuficiente importe mucho más de lo que la mayoría de los motociclistas cree.
¿Y si yo tuve parte de la culpa?
Florida también cambió esto en 2023. Su recuperación todavía se reduce según su porcentaje de culpa, pero si lo encuentran más del 50% culpable ahora no recupera nada.
Eso convierte la discusión sobre la culpa en el caso entero, y es justo donde la aseguradora pone su esfuerzo — por eso una declaración grabada dada en la primera semana puede terminar un reclamo antes de que alguien haya leído un expediente médico.
¿Cuánto cuesta contratar a la firma?
No hay honorario de abogado a menos que haya una recuperación. El honorario es un porcentaje del acuerdo o del fallo y sale de él. El honorario solo se paga si hay recuperación; los costos del caso se rigen por el contrato escrito, que establece quién responde por ellos si no la hay. El contrato escrito rige los términos de su caso y se le explica antes de firmar nada.
Los costos del caso — expedientes médicos, informes de peritos, investigación, correo certificado — los adelanta la firma durante el caso. Son aparte del porcentaje y se reembolsan de la recuperación; quién responde por ellos si no hay recuperación está en el contrato escrito.
Después de que el caso se resuelva, ¿voy a seguir debiéndole a los médicos?
El PIP paga primero, hasta su límite. El seguro de salud, Medicare o Medicaid pueden cubrir más, y por lo general tienen derecho a que se les reembolse de un acuerdo.
Lo que queda se negocia. No hay garantía, pero la práctica de la firma es trabajar esos saldos y gravámenes a la baja para que llegue más dinero a usted y menos a los proveedores.
¿Cuánto vale mi caso?
Quien le dé una cifra sin haber visto el expediente está adivinando, y una garantía es motivo para desconfiar.
Lo que de verdad lo determina: el tipo y la gravedad de la lesión, cuánto tratamiento hubo, los gastos médicos pasados y futuros, los límites de la póliza del responsable, qué cobertura existe por conductor sin seguro o con seguro insuficiente, su porcentaje de culpa, y si el responsable tiene bienes que valga la pena perseguir.
¿Con quién voy a hablar realmente?
Con Jose A. Dapena y el personal de la firma. DAPENALAW trabaja desde tres oficinas en Florida y, llame a la que llame, usted trata directamente con su abogado y no con un departamento de admisiones. Él habla español, y el personal también, así que todo el caso puede llevarse en español.
La mayoría de los casos de lesiones se resuelven sin demanda. Si presentarla es lo correcto, primero se le explican las opciones y se le da una recomendación. La decisión de aceptar un acuerdo o demandar siempre es suya.
Lo que dicen los clientes
Reseñas de clientes de DAPENALAW en Google
Son las reseñas del perfil de Google de la oficina de Tampa, donde la firma tiene 4.6 estrellas de 50 reseñas. Están traducidas al español sin editar ni recortar nada.
4.6 · 50 reseñas en Google
Cada caso es distinto. Los resultados anteriores no garantizan un resultado futuro.
Consulta gratis con un abogado en Florida
La consulta no cuesta nada y no hay obligación. En español, con el abogado.