Lesiones personales
La aseguradora me ofreció dinero. ¿Debo aceptarlo?
A veces sí. Pero no antes de saber tres cosas, y una oferta temprana está diseñada para llegar antes que usted.
Todavía no: no hasta saber si ya terminó el tratamiento, si alguien ha visto el cuadro médico completo, y cuánto seguro hay de verdad disponible. Una oferta temprana no es una trampa, pero se calcula con lo que el ajustador sabe hoy, y eso siempre es menos de lo que usted va a saber en tres meses. Una vez que firma el finiquito, el reclamo se acabó aunque la lesión no.
01 Por qué llegó tan rápido
Una oferta temprana es una decisión de precio, no un favor
Un ajustador que llama a los pocos días está haciendo algo racional. El expediente sale más barato de cerrar antes de que nadie sepa qué tiene adentro. Ahora mismo hay un registro de sala de emergencias y un reporte policial. No hay resonancia, no hay opinión de especialista, no hay registro de qué pasa cuando usted intenta volver al trabajo, y no hay forma de saber si el dolor se calma en tres semanas o no se calma nunca.
Cerrar ahora traslada esa incertidumbre de la aseguradora a usted, a un precio que fija la aseguradora. Eso no es una irregularidad: es su trabajo. Pero significa que la cifra refleja el riesgo que la empresa se está quitando, no el valor de lo que a usted le pasó.
El finiquito es la parte que importa. Aceptar el dinero significa firmar un finiquito, y un finiquito es definitivo. Cubre las lesiones que todavía nadie ha diagnosticado, la cirugía que todavía nadie ha recomendado, y los meses de trabajo que usted todavía no ha perdido. No existe un mecanismo para reabrirlo porque la lesión resultó peor.
Así que la pregunta en realidad nunca es "¿es buena esta cifra?". Es "¿ya sé lo suficiente para que cualquier cifra sea buena?".
El expediente sale más barato de cerrar antes de que nadie sepa qué tiene adentro. Eso es lo que está pagando una oferta temprana.
02 Qué cambia la respuesta
Tres cosas que hay que saber antes de que una cifra signifique algo
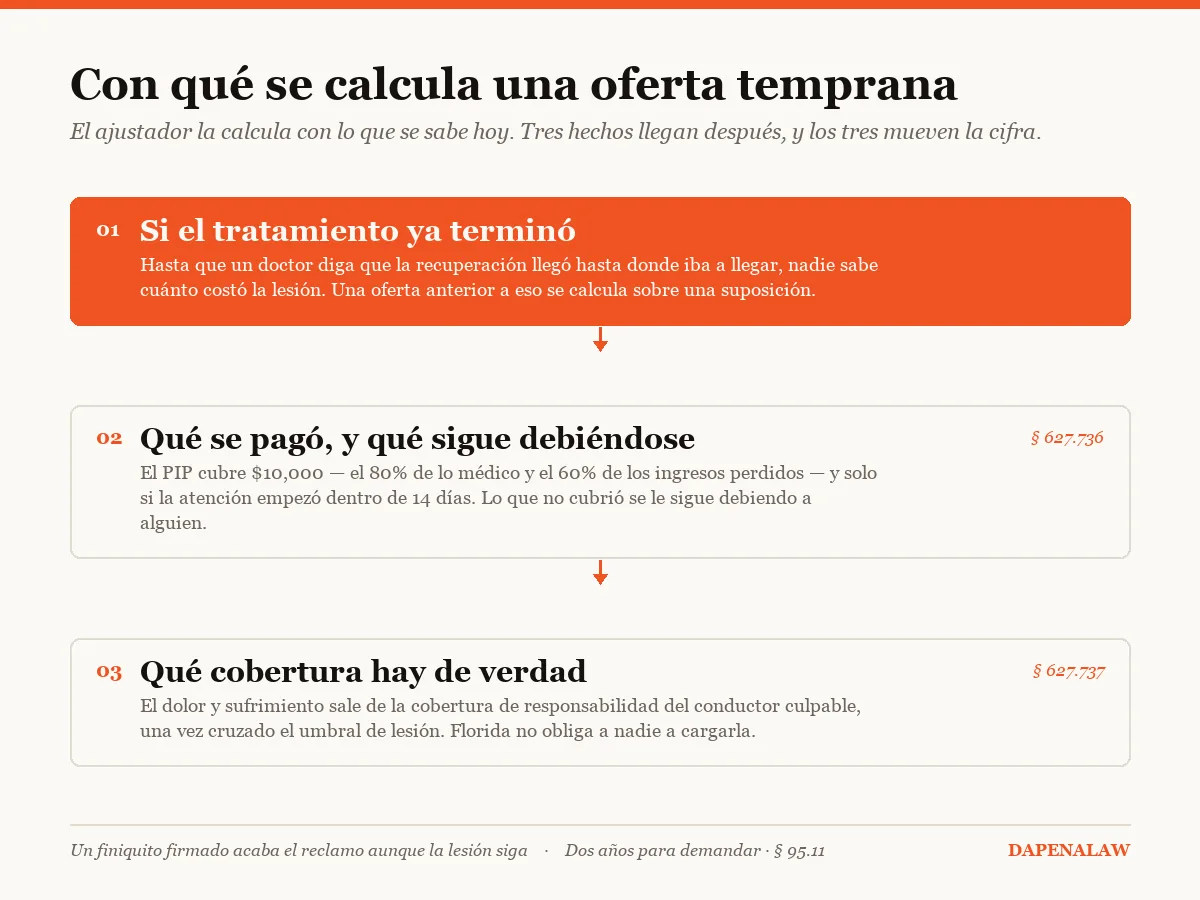
Si ya terminó de tratarse. Hasta que un médico diga que usted llegó a la mejoría médica máxima, nadie sabe cuánto costó la lesión. Arreglar antes de ese punto le pone precio a una suposición. Arreglar después le pone precio a un hecho.
Qué dice de verdad el expediente médico. No lo que usted recuerda haberle dicho al doctor, sino lo que quedó escrito. Los huecos en el tratamiento, una cita de seguimiento perdida, una nota que dice "el paciente refiere sentirse mejor" un día en que usted se sintió mejor: eso se lee con lupa y mueve la cifra. También una condición previa que no daba síntomas hasta el choque, que sí es compensable pero hay que documentarla como un agravamiento y no dejar que parezca la verdadera causa.
Cuánto seguro existe. Esta es la que decide casi todos los casos y casi nadie pregunta primero. Florida exige PIP y cobertura de daños a la propiedad, pero no exige cobertura de responsabilidad por lesiones corporales. Un conductor puede estar legalmente asegurado en este estado y no tener nada que pague por las lesiones de usted. Cuando es así, la pregunta real no es la oferta: es si su propia cobertura de conductor sin seguro o con seguro insuficiente aplica, y si se puede acumular.
Las reglas de Florida están debajo de todo esto. El PIP paga el 80% de las facturas médicas hasta $10,000 sin importar la culpa, pero solo si el tratamiento empieza dentro de catorce días (§ 627.736). Para poder reclamarle dolor y sufrimiento al conductor culpable, la lesión tiene que superar el umbral del § 627.737. Y bajo el § 768.81, si lo encuentran más del 50% culpable usted no recupera nada, así que cómo se reparte la culpa no es un detalle.
03 Cuándo sí conviene
Aceptar a veces es lo correcto, y aquí está cuándo
Esta es la parte que casi ninguna firma incluye, y no incluirla es por lo que la gente desconfía del consejo. Hay casos donde la oferta temprana es una buena oferta.
Cuando usted de verdad se recuperó. Un choque menor, un tratamiento que terminó, sin síntomas que sigan, y una oferta que cubre las facturas y algo por la molestia. No queda nada por descubrir, así que no se pierde nada cerrando.
Cuando el límite de la póliza es el techo y la oferta llega a él. Si el conductor culpable tiene una póliza pequeña de lesiones corporales, la oferta es el límite completo, y no hay otra cobertura ni otro demandado, entonces ningún litigio produce más dinero. Un abogado que tome ese caso y logre la misma recuperación le habrá costado un honorario para nada. Lo honesto es decirlo.
Lo que marca la diferencia es que en las dos situaciones alguien de verdad revisó: el tratamiento terminó, los límites de la póliza están confirmados por escrito, y la búsqueda de otra cobertura salió vacía. El problema de una oferta temprana no es el monto. Es que normalmente se acepta antes de saber nada de eso.
04 Qué no hacer
Las cuatro cosas que lo empeoran
No dé una declaración grabada antes de entender el reclamo. Usted no está obligado a dársela a la aseguradora del otro conductor. Las preguntas están bien hechas y están diseñadas para producir respuestas útiles: sobre cómo se siente hoy, sobre qué estaba haciendo en los segundos previos, sobre si alguna vez le ha dolido la espalda.
No minimice. "Estoy bien, solo adolorido" es lo más natural que se dice en la escena y se lo van a citar durante los dos años siguientes. Describa los síntomas con precisión, no por cortesía.
No deje el tratamiento porque se siente mejor. Un hueco en el expediente se lee como recuperación haya sido eso o no, y es la razón más común por la que un reclamo legítimo pierde valor.
No firme nada que parezca un trámite. Una autorización médica que abre todo su historial, en vez de solo los registros de este choque, no es lo mismo que un finiquito, pero hace su propio daño.
05 Un ejemplo
Una oferta que pareció generosa durante unas seis semanas
A alguien le pegan por detrás en la US-1 y esa misma noche va a emergencias con dolor de cuello y hombro. Las radiografías salen limpias, lo dan de alta con antiinflamatorios, y la cuenta ronda los $4,000. Once días después llama el ajustador y ofrece $9,000 para cerrar.
Se lee como más del doble de las facturas. Lo que nadie tiene todavía es una resonancia. Seis semanas después el dolor no se ha calmado, un ortopedista ordena imágenes, y aparece una hernia de disco que va a necesitar inyecciones y puede necesitar cirugía. Solo el costo médico pasa la oferta, antes de contar los meses de trabajo perdidos o la permanencia que la lesión pueda dejar.
No pasó nada indebido. El ajustador le puso precio al expediente con la información del día once, y la información del día once era una visita a emergencias con radiografías limpias. La oferta no era injusta para lo que se sabía. Simplemente se hizo antes de que se supiera algo.
Un ejemplo construido para explicar cómo funciona la regla. No es un caso real de esta firma ni un resultado prometido.
06 Qué hacer ahora
- No acepte, y no rechace de mala maneraNo hay ningún plazo que lo obligue a decidir esta semana. Dígale al ajustador que todavía está en tratamiento y que responderá cuando tenga el cuadro completo. No se pierde nada con decir eso.
- Termine el tratamientoCumpla con las referencias y asista a las citas. El expediente médico es el reclamo, y la prueba más fuerte es un tratamiento constante, no un relato convincente del dolor.
- Averigüe qué cobertura existeLos límites de lesiones corporales del conductor culpable, su propio PIP, y sobre todo su cobertura de conductor sin seguro o con seguro insuficiente. Pida la hoja de declaraciones de su propia póliza: casi nadie ha leído la suya.
- Junte los documentosEl reporte policial o el intercambio de información, cada registro y factura médica, fotos de los vehículos y de cualquier lesión visible, los nombres de quienes lo vieron, y lo que su empleador tenga sobre el trabajo perdido.
- Anote qué fue exactamente la ofertaEl monto, la fecha, quién la hizo, y qué dijeron que cubría. Las ofertas tempranas muchas veces son verbales, y los términos cambian entre la llamada y el papeleo.
- Haga revisar la cifra antes del finiquito, no despuésUna consulta sobre una oferta abierta es una conversación corta. Una consulta sobre un finiquito ya firmado normalmente es una conversación sobre lo que ya no se puede hacer.
07 Lo que un abogado revisaría
- Si los límites de póliza que le dijeron son los límites reales, confirmados por escrito y no descritos en una llamada
- Si existe otra cobertura: su propio seguro de conductor sin seguro o insuficiente, la póliza de un familiar que viva con usted, el vehículo de un empleador, una póliza comercial detrás del otro conductor
- Si el expediente médico documenta el agravamiento de una condición previa, en vez de dejar que parezca la causa
- Si el tratamiento empezó dentro de los catorce días, y qué muestra el expediente si no fue así
- Si el reparto de culpa del reporte se sostiene con la evidencia física, porque arriba del 50% el reclamo no recupera nada
- Si ya se firmó algo: una declaración grabada, una autorización médica, o un finiquito
- Si hay un gravamen o una carta de protección sobre alguna factura médica, porque eso cambia lo que a usted le llega
08 Las fuentes
- Fla. Stat. § 627.736 Protección contra Lesiones Personales (PIP)El 80% de las facturas médicas hasta $10,000 sin importar la culpa, y el plazo de catorce días.
- Fla. Stat. § 627.737 El umbral de lesiónQué tiene que cumplir una lesión para poder reclamar dolor y sufrimiento al conductor culpable.
- Fla. Stat. § 768.81 Culpa comparativaMás del 50% de culpa y el reclamo no recupera nada, por eso importa el reparto.
- Fla. Stat. § 95.11 PlazosDos años para casi todo reclamo por negligencia surgido desde el 24 de marzo de 2023.
Más preguntas
¿Retiran la oferta si no acepto ahora?
Casi nunca, y una oferta que de verdad le presenten como que vence esta semana merece preguntas antes que una firma. El reclamo no desaparece porque una oferta caduque, y el plazo que de verdad importa es el de prescripción, que son dos años para casi todo reclamo por negligencia.
Lo que sí cambia es la posición. Una oferta hecha antes de terminar el tratamiento es el momento más barato para la aseguradora, no para usted.
¿Cuánto más podría recibir?
Nadie se lo puede decir con honestidad antes de que termine el tratamiento y se confirme la cobertura, y una firma que le dé una cifra en la primera llamada está adivinando para quedarse con el caso.
Lo que sí se puede decir temprano es de qué va a depender la cifra: el expediente médico, si la lesión supera el umbral de ley, cómo se reparte la culpa, y cuánto seguro existe. Lo último pone el techo y muchas veces es toda la respuesta.
Me dijeron que para esto no necesito abogado.
A veces es cierto, y vale decirlo claro: si usted se recuperó por completo, o si la oferta es el límite de la póliza y no hay otra cobertura, un abogado puede no agregar más que un honorario.
Lo que no es cierto es que el ajustador sea la persona indicada para decirle en cuál de las dos situaciones está. Esa evaluación toma una hora y es la parte que debe pasar antes del finiquito, no después.
Ya di una declaración grabada.
No es fatal. Es un documento que ahora existe y con el que hay que trabajar: qué se dijo sobre cómo se sentía ese día, sobre lesiones anteriores, sobre qué estaba haciendo antes del impacto.
Consiga una copia. Mientras antes alguien la lea contra el expediente médico, más fácil es atender lo que diga.
¿Y si el otro conductor no tiene seguro?
Entonces la pregunta se mueve a su propia póliza. Florida no exige cobertura de responsabilidad por lesiones corporales, así que un conductor legalmente asegurado puede no tener nada que pague lesiones: lo que responde es su cobertura de conductor sin seguro o con seguro insuficiente, y si se puede acumular entre vehículos puede cambiar bastante el monto disponible.
Saque su hoja de declaraciones antes de decidir nada.
¿Cuesta algo que revisen la oferta?
La consulta en un caso de lesiones es gratis, y la representación es por contingencia, por lo general pagadera solo si hay recuperación. Los costos del caso se rigen por el contrato escrito. Si la respuesta honesta es que la oferta es lo mejor que va a haber, eso es lo que le van a decir.
Haga leer la oferta antes de firmar el finiquito
Es una conversación corta, es gratis, y es la que tiene que pasar antes y no después. Si la oferta es justa, se lo van a decir.