Seguros de propiedad
Me negaron el reclamo. ¿Qué tipo de negación es?
Tres problemas distintos llegan en el mismo sobre. El primer paso útil es distinguirlos.
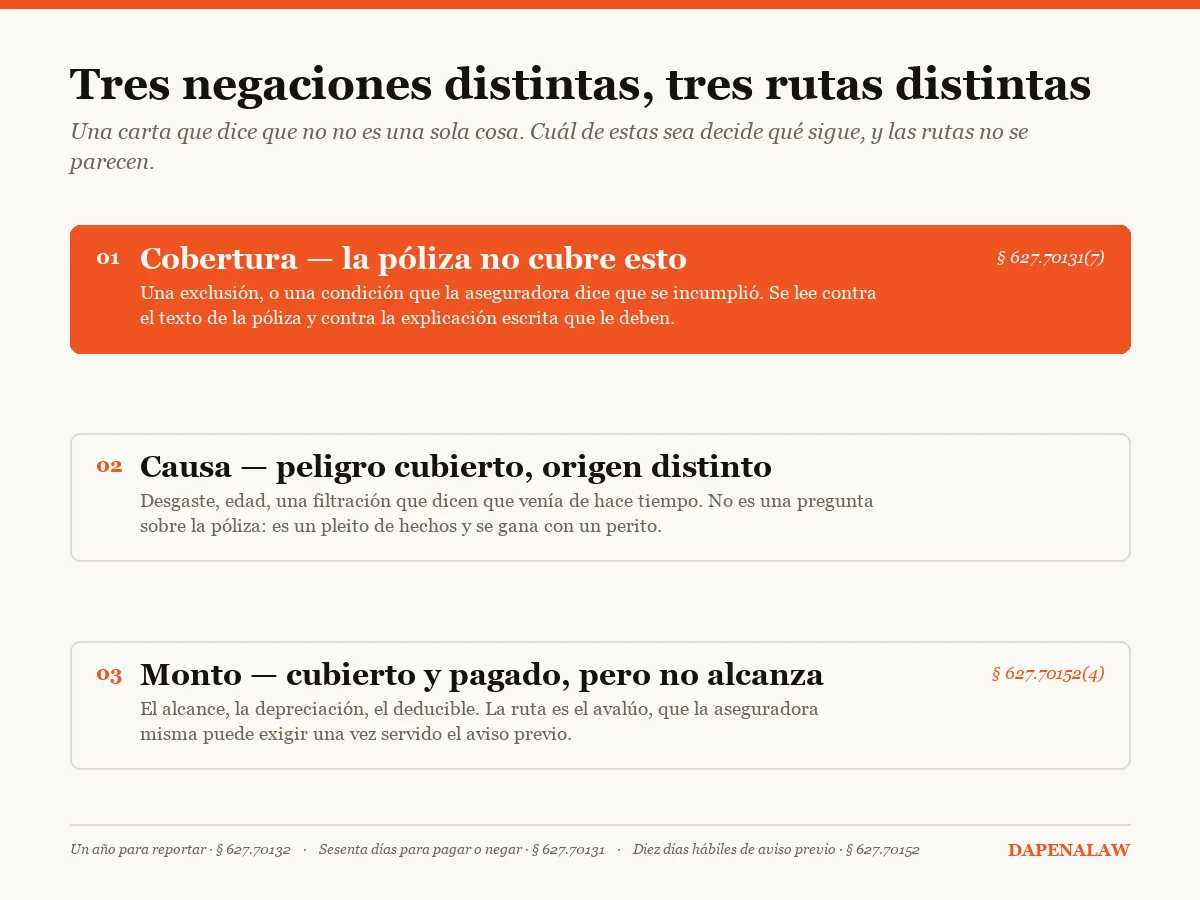
Lea la carta para ver cuál de tres cosas dice en realidad. Una negación de cobertura: la póliza no cubre esto, por una exclusión o por una condición que la aseguradora dice que usted incumplió. Una negación por causa: el peligro sí está cubierto, pero este daño en particular vino de otra cosa — edad, desgaste, una filtración que llaman de hace tiempo. Una disputa de monto: aceptaron el reclamo y pagaron, y el pago no se acerca a lo que cuesta la reparación. Cada una se contesta distinto, y la respuesta a una no sirve de nada contra las otras.
01 Por qué importa cuál
Tres problemas que llegan en el mismo sobre
Casi todo lo que se dice sobre reclamos negados trata "negado" como un solo evento, y no lo es. Una aseguradora puede negarse a pagar por razones que no tienen nada que ver entre sí, y la carta muchas veces trae más de una presentada como si fuera una sola.
Una negación de cobertura es una pregunta de documentos. La deciden el texto de la póliza, los endosos, y si de verdad se incumplió la condición en la que se apoyan. Un perito no ayuda con eso y un estimado no la mueve.
Una negación por causa es un pleito de hechos. Nadie discute que la póliza cubre una filtración del techo; discuten que esta filtración vino de la tormenta. Esa se gana o se pierde con evidencia — un ingeniero, un techador, fotos con fecha, datos del clima — y leer la póliza no la cambia.
Una disputa de monto no es una negación. Aceptaron el reclamo y pagaron algo. La discusión es sobre el alcance, la depreciación y el deducible, y tiene su propia ruta, que casi siempre es el avalúo y no una demanda.
Pasar tres semanas armando la respuesta equivocada es la forma común en que esto se tuerce, y los plazos no son lo bastante generosos para absorberlo.
Un perito no ayuda con una negación de cobertura, y leer la póliza no mueve una negación por causa. Distinguirlas va primero.
02 Lo que la aseguradora ya le debe
Documentos a los que quizá ya tiene derecho y no ha pedido
Una explicación razonable por escrito. Florida exige que la aseguradora pague o niegue el reclamo, o una parte de él, dentro de 60 días de recibir el aviso del reclamo, y que dé una explicación escrita de una negación, una negación parcial o un pago (§ 627.70131(7)(a)). Si el pago es menor que un estimado detallado, la diferencia también se explica por escrito.
Una copia del estimado. La aseguradora tiene que mandarle al asegurado una copia de cualquier estimado detallado de la pérdida dentro de 7 días de que el ajustador lo genere (§ 627.70131(3)(e)). Casi nadie lo recibe porque casi nadie lo pide, y es el documento más útil del expediente: muestra cuánto cree la aseguradora que cuesta el trabajo y qué dejó fuera.
Y el nombre y número de licencia del ajustador, que el ajustador asignado tiene que entregarle por escrito (§ 627.70131(3)(b)).
Pida los tres en un solo correo. No tiene nada de agresivo: son derechos que da la ley, y la respuesta le dice cuál de las tres negaciones tiene usted mejor de lo que se lo dice la carta.
03 Los plazos
Tres relojes, y el primero es más corto de lo que la gente supone
Un año para reportar el reclamo. El aviso del reclamo se da dentro de un año de la fecha de pérdida: aviso, no prueba de pérdida ni un estimado terminado (§ 627.70132). Esto es lo que atrapa al daño que recién se ve meses después como una mancha en el techo.
Dieciocho meses para un reclamo suplementario, contados desde la misma fecha de pérdida y no desde el primer pago. Corre mientras el ir y venir informal sigue, que es exactamente como se pierde.
Diez días hábiles de aviso previo antes de demandar. Un aviso de intención de litigar en el formulario del departamento es condición previa para demandar a una aseguradora de propiedad residencial o comercial, y no se puede servir antes de que la aseguradora haya hecho una determinación de cobertura (§ 627.70152(3)). Una demanda presentada sin él se desestima sin perjuicio.
Qué va en ese aviso depende de cuál negación sea. Si viene después de una negación de cobertura, lleva un estimado de los daños si se conoce. Si viene después de cualquier otra cosa, tiene que llevar una demanda de arreglo previo que detalle daños, honorarios y costos, y el monto en disputa, que es la diferencia entre esa demanda y la oferta de la aseguradora.
04 Qué pasa después
Qué puede hacer la aseguradora una vez servido el aviso
La aseguradora tiene 10 días hábiles para responder por escrito. Después de una negación de cobertura tiene que hacer una de tres cosas: aceptar la cobertura, seguir negándola, o invocar el derecho a reinspeccionar la propiedad. Invocarlo le da 14 días hábiles más, con los plazos suspendidos, y después tiene que aceptar o seguir negando. Si sigue negando, se puede demandar sin más aviso (§ 627.70152(4)(a)).
Después de cualquier cosa que no sea una negación, las opciones son otras. Tiene que hacer una oferta de arreglo, o exigir avalúo u otra forma de resolución alterna. Los plazos quedan suspendidos mientras eso corre. Si no concluye dentro de 90 días de vencido el periodo de aviso, se puede demandar de inmediato (§ 627.70152(4)(b)).
Por eso la disputa de monto casi siempre termina en avalúo. No es una concesión y con frecuencia es la ruta más rápida: dos tasadores y un árbitro decidiendo el monto de la pérdida, sin los dos años que puede tomar una demanda. Resuelve la cifra, no si la póliza cubre, que es la razón por la que no sirve para una negación de cobertura.
Ni el aviso ni la respuesta son admisibles después, y servirlo no releva de ninguna otra obligación de aviso que traiga la póliza (§ 627.70152(6)).
05 Qué no hacer
Las cuatro que más cuestan
No empiece reparaciones más allá de lo que detiene el daño. Mitigar lo exige la póliza. Una reparación terminada antes de que la aseguradora inspeccione destruye la evidencia de qué fue el daño, y eso se lee en contra de quien la hizo.
No deje el expediente en silencio. El reloj de 60 días corre desde que la aseguradora recibe el aviso del reclamo, y un expediente al que nadie le ha escrito en cuatro meses es un expediente donde nada está suspendido y nada está documentado.
No firme un finiquito para que le suelten un pago parcial. Las aseguradoras sí emiten pagos parciales, y eso no debería exigir renunciar al resto. Lea lo que viene pegado al cheque.
No suponga que la carta trae todas las razones. Con frecuencia trae una y deja otras en el expediente, que es para lo que sirven el estimado detallado y las notas del propio ajustador.
06 Un ejemplo
Una carta que eran dos negaciones en un párrafo
Un propietario en Miami-Dade reporta una filtración del techo después de una tormenta. Cuatro meses más tarde llega una carta que niega el reclamo: el daño es consistente con desgaste y deterioro con el tiempo, y de todos modos la póliza excluye daños que resulten de mano de obra defectuosa en una reparación anterior.
Eso son dos problemas distintos en un párrafo. El primero es causa y se contesta con un ingeniero que fecha el daño contra la tormenta. El segundo es cobertura y se contesta leyendo la exclusión contra lo que de verdad se hizo en esa reparación anterior, y contra el resto de la póliza: el texto de causación concurrente decide muchísimo aquí y está en los endosos, no en la carta.
Contestar solo la pregunta de ingeniería habría dejado la exclusión en pie. Contestar solo la exclusión habría dejado sin cuestionar la versión de la aseguradora sobre la causa. Hubo que atender las dos, y el estimado detallado que la aseguradora ya había generado — pedido, no ofrecido — mostró en cuál de las dos se apoyaba de verdad.
Un ejemplo construido para explicar cómo funciona la regla. No es un caso real de esta firma ni un resultado prometido.
07 Qué hacer ahora
- Lea la carta buscando la palabra que decideExcluido, o no cubierto, es negación de cobertura. Causado por, consistente con, o resultante de, es causa. Un pago con un estimado adjunto es disputa de monto. Una carta puede ser más de una.
- Pida por escrito los tres documentosLa explicación escrita, el estimado detallado que generó el ajustador, y el nombre y número de licencia del ajustador. Un correo, sin discusión, derechos que da la ley.
- Vuelva a fotografiar todo, con fechaEl daño como está hoy, el interior, el exterior, y lo que haya empeorado desde entonces. Guarde los originales con su información de fecha, no capturas de pantalla.
- Consiga la póliza, con los endososLa hoja de declaraciones no es la póliza. Las exclusiones y el texto de causación concurrente viven en el formulario y en los endosos, y deciden más negaciones de cobertura que cualquier cosa de la carta.
- Ponga las fechas en una sola hojaFecha de pérdida, fecha de reporte, cada inspección, cada pago, cada carta. Los relojes de un año, dieciocho meses y sesenta días corren desde hechos distintos, y esa hoja es cómo dejan de perderse.
- Hágala revisar antes de redactar el aviso previoLo que ese aviso tiene que contener no es lo mismo para una negación de cobertura que para lo demás, y no se puede servir antes de que la aseguradora determine cobertura. Es el paso que más conviene hacer bien a la primera.
08 Lo que un abogado revisaría
- Cuál de las tres negaciones está haciendo la carta en realidad, y si está haciendo más de una
- Si la aseguradora cumplió los 60 días para pagar o negar, contados desde el aviso del reclamo y no desde la prueba de pérdida
- Si se generó un estimado detallado y si alguna vez lo mandaron, como la ley exige dentro de 7 días
- Qué dicen los endosos, sobre todo cualquier texto de causación concurrente, y no lo que dice la hoja de declaraciones
- Si de verdad se incumplió la condición en la que se apoya la aseguradora: aviso tardío, falta de mitigación, un examen bajo juramento no atendido
- Si la fecha de pérdida es la que está usando la aseguradora, que importa porque los plazos se acortaron por estatuto en años recientes
- Si ya se firmó algo, incluido lo que venga pegado a un pago parcial
09 Las fuentes
- Fla. Stat. § 627.70131 Deberes de la aseguradora en un reclamo de propiedadSiete días para acusar recibo, treinta para inspeccionar, sesenta para pagar o negar desde el aviso del reclamo, explicación escrita de una negación o un pago corto, y copia del estimado detallado del ajustador dentro de siete días.
- Fla. Stat. § 627.70132 Plazos de avisoUn año para dar aviso del reclamo y dieciocho meses para un reclamo suplementario, ambos desde la fecha de pérdida.
- Fla. Stat. § 627.70152 Aviso previo a demandarCondición previa para demandar a una aseguradora de propiedad: diez días hábiles de aviso en el formulario del departamento, qué debe contener, y qué puede hacer la aseguradora en respuesta.
Más preguntas
¿Puedo apelar la negación?
No existe una apelación como tal. Lo que existe es una respuesta: información nueva, una solicitud escrita de los documentos que la aseguradora le debe, y si eso no resuelve, el aviso previo que precede a una demanda.
La versión útil de una apelación es contestar la razón concreta que dieron, que es por qué identificar cuál de las tres negaciones es va primero.
¿Qué es el avalúo y conviene aceptarlo?
Es un proceso que trae la póliza para decidir el monto de una pérdida: cada lado nombra un tasador, los dos escogen un árbitro, y el monto se determina sin demanda. Muchas veces es más rápido y con frecuencia es la ruta correcta para una disputa pura de monto.
Es la ruta equivocada cuando la discusión es si la póliza cubre la pérdida, porque el avalúo decide la cifra y no la cobertura. Aceptarlo en una negación de cobertura puede costar tiempo que los plazos no tienen.
Pagaron algo, pero ni de cerca lo suficiente. ¿Eso es una negación?
Legalmente es un pago parcial y no una negación, y esa distinción cambia qué tiene que contener el aviso previo: una demanda de arreglo que detalle daños, honorarios y costos, y el monto en disputa, que es la diferencia entre esa demanda y lo que ofrecieron.
Pida primero el estimado detallado detrás del pago. La diferencia entre su alcance y la reparación real casi siempre se ve ahí.
El daño apareció meses después. ¿Ya es tarde?
No necesariamente. El aviso del reclamo se debe dentro de un año de la fecha de pérdida, no dentro de un año de haber notado el daño, así que la fecha que la aseguradora asigne como fecha de pérdida importa muchísimo.
Un reclamo suplementario tiene dieciocho meses desde esa misma fecha. Los dos son más cortos que antes, así que conviene revisarlo contra la póliza y la fecha en vez de suponer.
¿Tengo que usar un ajustador público?
No. Un ajustador público puede servir, sobre todo en alcance y estimados, y es un papel distinto al de un abogado: no puede asesorar sobre si aplica una exclusión ni servir un aviso previo.
Cuál necesita un reclamo depende de cuál negación sea, que es el punto de leer bien la carta primero.
¿Cuánto cuesta que revisen la negación?
La revisión inicial de una negación de seguro de propiedad no cuesta nada. Los asuntos de seguro de propiedad se manejan con términos puestos por escrito antes de firmar nada, y no son los términos de contingencia que aplican al trabajo de lesiones.
Traiga la carta de negación, la póliza y las fechas. Con eso normalmente alcanza para una primera respuesta.
Traiga la carta, la póliza y las fechas
Cuál de las tres negaciones tenga decide todo lo que sigue, y normalmente se lee en veinte minutos. La primera revisión no cuesta nada.