Lesiones personales
¿Quién paga las cuentas médicas mientras corre el caso?
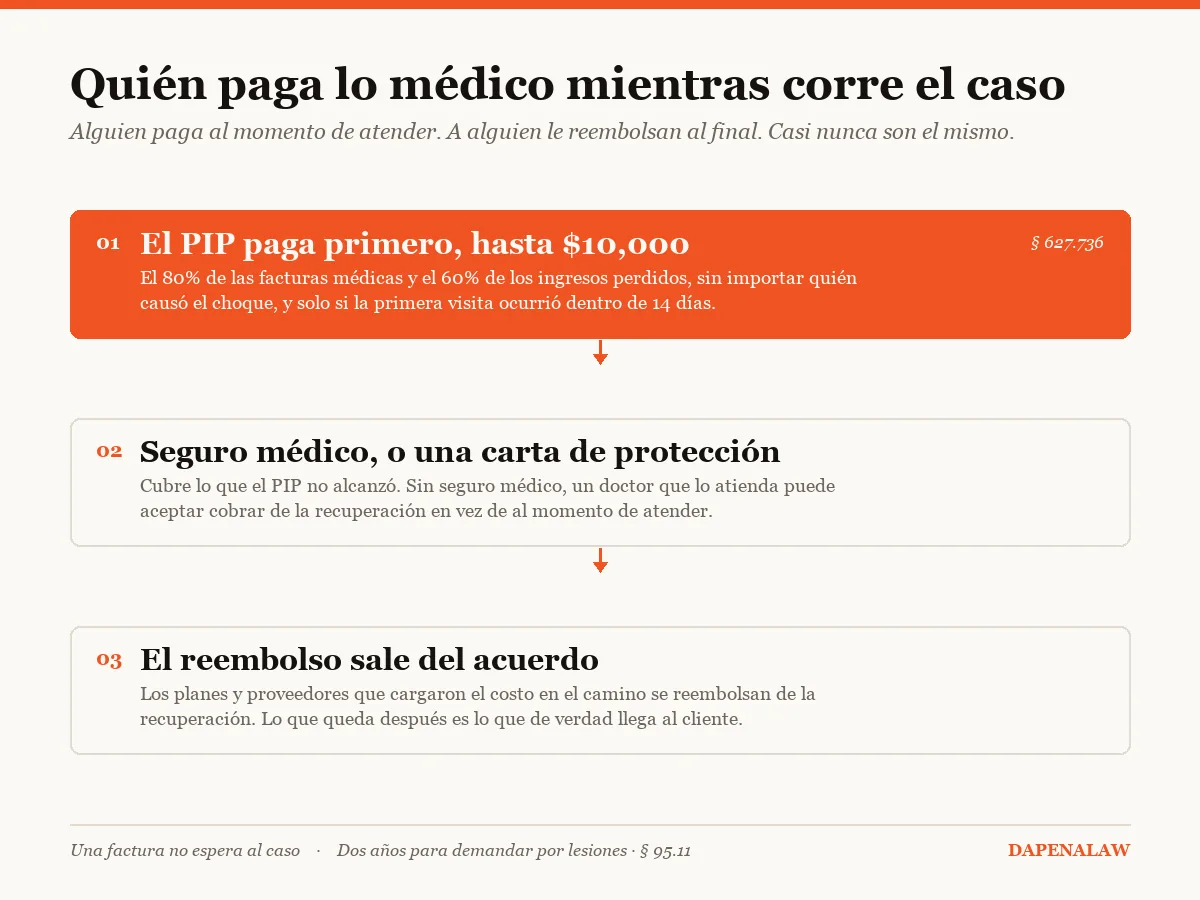
Alguien paga al momento de atender y a alguien le reembolsan al final, y casi nunca son el mismo.
Su propio PIP paga primero: el 80% de las facturas, hasta $10,000, y solo si lo atendieron dentro de catorce días. El seguro médico, o una carta de protección si usted no tiene seguro, cubre lo que el PIP no alcanzó. La aseguradora del conductor culpable no paga nada en el camino: paga una sola vez, al final, en un solo monto contra un finiquito, y de ahí se le reembolsa a quien cargó el costo mientras tanto. A nadie se le manda la cuenta al conductor que lo chocó.
01 Por qué las cuentas le llegan a usted
El seguro del culpable no va pagando sobre la marcha
No existe una cuenta a la que se le carguen las facturas médicas mientras el reclamo está abierto. La cobertura de responsabilidad del conductor culpable paga una vez, al final, en un solo monto, a cambio de un finiquito. Hasta que eso pase, el hospital, el centro de imágenes y el ortopedista están mirando a la persona que recibió la atención, que es usted.
Ese solo hecho explica casi todo lo que se siente mal en los primeros dos meses. El choque no fue culpa suya, las cuentas llegan igual, y la empresa que al final va a pagar es la única a la que nadie le puede mandar una factura.
También explica las cartas de cobranza en medio de un caso que va perfectamente bien. Un aviso de cobranza no es un veredicto sobre el reclamo. Casi siempre es un departamento de facturación que no sabe que existe un reclamo, porque nadie se lo dijo. Eso se arregla con una llamada, y conviene arreglarlo temprano: una cuenta que ya entró en cobranza es más difícil de resolver con el acuerdo que una que quedó marcada como relacionada con un accidente desde la primera visita.
Una carta de cobranza con el reclamo abierto no juzga el caso. Es una oficina de facturación que no sabe que el caso existe.
02 Qué cubre el PIP de verdad
El PIP paga primero, y los $10,000 no son automáticos
Florida obliga a todo conductor a cargar $10,000 de PIP, y paga sin importar quién causó el choque. Cubre el 80% de los gastos médicos razonables y necesarios y el 60% de los ingresos brutos perdidos, y no paga absolutamente nada si la primera atención no ocurre dentro de catorce días del choque (§ 627.736).
La cifra de $10,000 depende de algo de lo que casi nadie ha oído hablar. El PIP reembolsa hasta $10,000 solo cuando un médico, un dentista, un asistente médico o una enfermera de práctica avanzada determina que la lesión fue una condición médica de emergencia. Cuando un proveedor determina que no lo fue, el reembolso queda limitado a $2,500. La determinación de que sí fue una emergencia solo puede venir de esa lista corta; la de que no lo fue puede venir de un grupo más amplio, que incluye a los quiroprácticos.
Así que un reclamo puede estar bien llevado, con tratamiento puntual, y de todos modos quedarse en $2,500: no porque algo saliera mal, sino porque nadie de esa lista corta dejó la determinación por escrito.
Y 80% no es 100%. Incluso dentro del PIP queda una quinta parte de cada factura cubierta. Ese saldo no desaparece. Se queda con el proveedor hasta que algo lo resuelva: el acuerdo, un plan médico, o usted.
03 Si usted no tiene seguro médico
Sin seguro sí hay por dónde atenderse, y la cifra de la factura no es la cifra del reclamo
Mucha gente aquí no tiene seguro médico, y esa es justo la pregunta que detiene la llamada: si el PIP se acaba en $2,500 y no hay plan médico, ¿quién atiende? La respuesta práctica suele ser una carta de protección, que es un acuerdo con el proveedor para atenderlo ahora y cobrar de la recuperación al final. No es una excepción ni un favor: es la vía normal, y es lo que hace que el tratamiento ocurra.
Lo que conviene entender es qué número cuenta. Desde 2023, el § 768.0427, de la ley 2023-15 de Florida, fija qué se le puede decir a un jurado que valía una factura. Si no hay cobertura ninguna, o si aplica Medicare o Medicaid, lo admisible es el 120% de la tarifa de Medicare, o el 170% de la tarifa estatal de Medicaid cuando no hay tarifa de Medicare. La cifra grande impresa en el estado de cuenta del hospital casi nunca es la cifra sobre la que se construye el reclamo.
Si usted sí tiene seguro médico, úselo. Aunque en la clínica le digan que no hace falta. Cuando había cobertura y aun así se trató con carta de protección, la medida admisible sigue siendo lo que esa cobertura habría pagado. No usar la tarjeta no agranda el reclamo; solo cambia a quién se le debe al final.
04 La carta de protección
Qué hace una carta de protección, y qué tiene que revelar ahora
Una carta de protección es un acuerdo en el que el proveedor atiende ahora y cobra de la recuperación en vez de al momento de la atención. Para alguien sin seguro médico y con una referencia a especialista que de otro modo no podría usar, muchas veces es la única manera de que el tratamiento ocurra, y el tratamiento que ocurre es de lo que está hecho un reclamo.
Lo que cambió en 2023 es el papeleo. Bajo el § 768.0427(3), revelarlo es condición previa para poder reclamar esos gastos médicos. Eso significa una copia de la carta; la facturación detallada con los códigos que exige la ley; si el proveedor vendió la cuenta por cobrar a una empresa de factoraje, el nombre del comprador y cuánto pagó, con todo y descuento; si usted tenía cobertura médica en ese momento; y si un abogado lo refirió a ese proveedor, referencia que la ley hace revelable a pesar del privilegio abogado-cliente del § 90.502.
Nada de eso es razón para evitar una carta de protección. Es razón para que el papeleo salga bien desde la primera visita en vez de reconstruirse dos años después, y para decir con claridad quién lo mandó a dónde.
05 A quién le reembolsan
Al final, a quien cargó el costo se le reembolsa de la recuperación
Un acuerdo no es todo suyo. Antes de que algo le llegue, de ahí se le reembolsa a quienes pagaron en el camino: el plan médico bajo sus propios términos de subrogación, los proveedores que tienen cartas de protección, y cualquier programa del gobierno que haya pagado.
Medicare paga de forma condicional cuando otro pagador es el responsable, y recupera esos pagos del acuerdo bajo la ley federal de pagador secundario, 42 U.S.C. § 1395y(b)(2). Ignorarlo no lo hace desaparecer; lo hace caro.
Medicaid es el que trae fecha límite. La agencia de Florida tiene un gravamen automático sobre cualquier recuperación de un tercero, perfeccionado desde el momento en que se recibe el primer tratamiento (§ 409.910). Su parte por defecto sale de una fórmula: después de los honorarios del abogado y las costas, la mitad de lo que quede va para la agencia hasta lo que Medicaid de verdad pagó, con el honorario tomado como 25%, lo que da alrededor del 37.5% de la recuperación bruta si nadie lo objeta.
Sí se puede objetar, y la ventana es corta. El beneficiario puede demostrar con prueba clara y convincente que una porción menor de la recuperación corresponde a gastos médicos, pero solo con una petición ante la División de Audiencias Administrativas dentro de veintiún días, y el reloj empieza cuando se le paga a la agencia o el dinero se pone en fideicomiso para ella, no cuando alguien se da cuenta. Ese es todo el remedio, y es el plazo que más se pierde en esta parte del caso.
Veintiún días para objetar la cifra de Medicaid, contados desde que se le paga a la agencia, no desde que alguien se entera.
06 Un ejemplo
Una clínica que dijo que no se preocupara por el seguro
A alguien lo chocan por detrás y lo refieren a una clínica para terapia e inyecciones. En la clínica le dicen que no se preocupe por el seguro, que lo atienden con una carta de protección y cobran al final. En cuatro meses los cargos facturados llegan a unos $38,000.
Al final del caso, como sí había cobertura médica todo ese tiempo, la medida que se le puede poner enfrente a un jurado es lo que ese plan habría pagado por la misma atención, que es una fracción de $38,000. El reclamo no se hace más grande por la cifra más grande. La clínica, mientras tanto, sigue con una carta de protección por el monto completo, en términos que nadie negoció.
El tratamiento fue real y fue necesario. Lo que salió mal fue la ruta de facturación, decidida en los primeros cinco minutos de la primera visita por alguien que no estaba pensando en una ley de 2023.
Un ejemplo construido para explicar cómo funciona la regla. No es un caso real de esta firma ni un resultado prometido.
07 Qué hacer ahora
- Atiéndase dentro de catorce días, y diga que fue un choqueSi se pasa ese plazo el PIP no paga nada, por grave que resulte la lesión. Decir que la visita es por un choque también es lo que hace que la factura quede codificada de forma que después se pueda encontrar.
- Pregunte si se hizo una determinación de condición médica de emergenciaY quién la hizo. Sin una de un médico, dentista, asistente médico o enfermera de práctica avanzada, el PIP se queda en $2,500 en lugar de $10,000.
- Si tiene seguro médico, entregue la tarjetaAunque le digan que no hace falta. Usar la cobertura que ya tiene no encoge el reclamo, y no usarla no lo agranda.
- Si no tiene seguro, pida la carta de protección por escritoCon el monto, qué cubre y quién lo refirió. Esa es la información que la ley exige revelar después, y es mucho más fácil tenerla desde el primer día.
- Diga en voz alta si hay Medicare, Medicaid, TRICARE o VA de por medioCada uno tiene sus propias reglas de reembolso y uno de ellos trae un plazo de veintiún días. Esta es la pregunta que casi todos contestan tarde, y tarde es donde cuesta dinero.
- Conteste la carta de cobranza en vez de guardarlaDígale al proveedor que hay un reclamo abierto y deles el número de reclamo y el ajustador. Una cuenta marcada como relacionada con el accidente se resuelve sin problema al final. Una que ya está en cobranza, no.
08 Lo que un abogado revisaría
- Si existe una determinación de condición médica de emergencia, y si vino de un proveedor cuya determinación puede llegar a los $10,000 completos
- Si el PIP se agotó, quedó topado en $2,500, o nunca se facturó
- Si había cobertura médica al momento de cada tratamiento, y si se usó
- Si existe alguna carta de protección, y si la cuenta por cobrar detrás de ella ya se vendió a una empresa de factoraje
- Si Medicare o Medicaid pagó algo, y de qué está armada de verdad la cifra de la agencia
- Si las facturas como se presentaron coinciden con la medida que la ley permite llevar a evidencia, y no con el cargo impreso en el estado de cuenta
- Si algún proveedor está cobrando saldos por encima de lo que el reclamo puede incluir
09 Las fuentes
- Fla. Stat. § 627.736 Protección contra Lesiones Personales (PIP)El 80% de lo médico y el 60% de los ingresos perdidos hasta $10,000, el plazo de catorce días, y el tope de $2,500 cuando no se determina una condición médica de emergencia.
- Fla. Stat. § 768.0427 Evidencia de daños médicosQué se le puede decir a un jurado que valía una factura, y qué tiene que revelar una carta de protección antes de poder reclamar esos gastos. De la ley 2023-15 de Florida.
- Fla. Stat. § 409.910 Responsabilidad de terceros ante MedicaidEl gravamen automático sobre una recuperación, la fórmula de reembolso por defecto, y los veintiún días para objetarla.
- 42 U.S.C. § 1395y(b)(2) Medicare como pagador secundarioMedicare paga de forma condicional cuando otro pagador es responsable, y recupera esos pagos del acuerdo.
- Fla. Stat. § 95.11 PlazosDos años para casi todo reclamo por negligencia surgido desde el 24 de marzo de 2023.
Más preguntas
No tengo seguro médico. ¿Alguien me va a atender?
Sí. La vía normal es una carta de protección: el proveedor atiende ahora y cobra de la recuperación al final. Es común y no es un favor, es cómo se trata a mucha gente que no tiene plan médico.
Lo que conviene es pedirla por escrito desde la primera visita, con el monto y quién lo refirió, porque desde 2023 esa información hay que revelarla para poder reclamar esos gastos.
No tengo papeles. ¿Puedo reclamar de todos modos?
Sí. El derecho a presentar un reclamo por lesiones en Florida no depende del estatus migratorio, y el estatus no es un elemento del caso.
Si tiene preguntas sobre cómo se maneja eso en su situación, es exactamente el tipo de cosa que conviene hablar en la consulta, que es gratis.
El hospital me mandó a cobranza. ¿El caso va mal?
Casi seguro que no. Un departamento de facturación y un expediente de reclamo no están conectados entre sí, y una cuenta entra en cobranza por su propio calendario sin importar cómo vaya el caso.
Llame al proveedor, dígales que hay un reclamo abierto, y deles el número de reclamo y los datos del ajustador. Casi todas las oficinas de facturación detienen una cuenta documentada como relacionada con un accidente.
El PIP solo pagó $2,500. ¿Por qué?
Porque el PIP llega a $10,000 solo cuando un médico, dentista, asistente médico o enfermera de práctica avanzada determina que la lesión fue una condición médica de emergencia. Cuando esa determinación dice que no lo fue — y ahí puede hacerla un grupo más amplio de proveedores — el reembolso queda topado en $2,500.
Vale la pena averiguar cuál de las dos pasó, y si la determinación se hizo alguna vez.
¿Medicaid se va a quedar con todo el acuerdo?
No, pero su parte por defecto es más grande de lo que la gente espera: después de honorarios y costas, la mitad de lo que quede hasta lo que Medicaid de verdad pagó, con el honorario tomado como 25%, alrededor del 37.5% de la recuperación bruta.
Ese valor por defecto se puede objetar demostrando que una porción menor de la recuperación corresponde a gastos médicos, pero solo con una petición ante la División de Audiencias Administrativas dentro de veintiún días de que se le pague a la agencia. Si se pasa, la fórmula queda.
¿Cuesta algo preguntar por las cuentas?
La consulta en un caso de lesiones es gratis, y la representación es por contingencia, por lo general pagadera solo si hay recuperación. Los costos del caso se rigen por el contrato escrito.
Las cuentas conviene sacarlas temprano y no al final. Casi todo lo que sale mal aquí se decide en la primera visita, no en el último mes.
Traiga las cuentas, no solo el choque
Cómo se facturó el tratamiento decide qué puede incluir el reclamo, y casi todo eso se resuelve en las primeras dos semanas. Vale una hora antes de la próxima cita, y no cuesta nada.