Lesiones personales
No me atendí en 14 días. ¿Se acabó mi reclamo?
No. Acaba una fuente de pago, y la que acaba no es la que paga por la lesión.
No. La regla de los catorce días es una condición del PIP, su propia cobertura sin culpa, y pasarse significa que el PIP no reembolsa nada. No es una condición del reclamo contra el conductor que causó el choque. Ese reclamo corre con otro plazo, dos años, y depende de otra pregunta por completo: si la lesión cumple el umbral de Florida. Lo que se perdió es real. Lo que queda suele ser la mitad más grande.
01 Qué fue lo que se acabó
La regla de los catorce días es una regla del PIP, y de nada más
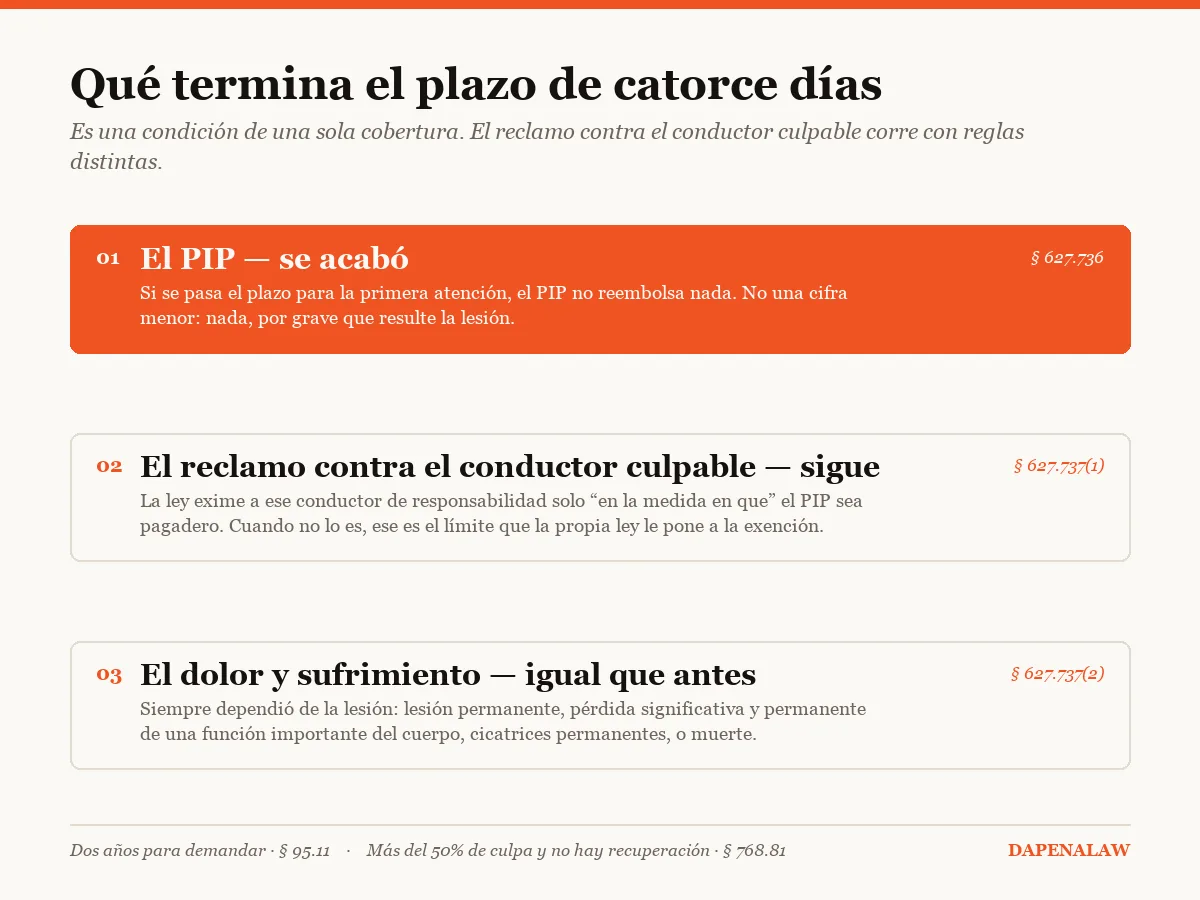
La ley de Florida condiciona los $10,000 completos a una sola cosa: que la persona lesionada reciba la primera atención dentro de catorce días del choque (§ 627.736). Si se pasa, el PIP no baja a una cifra menor. No paga nada, por grave que resulte la lesión.
Lo que cuenta como primera atención es más amplio de lo que la gente supone. La ley busca servicios dados, supervisados, ordenados o recetados legalmente por un médico, un osteópata, un dentista o un quiropráctico, o prestados en un hospital, en una instalación del hospital, o por ambulancia o servicios de emergencia. Una visita a un urgent care el día nueve cuenta. Una conversación con un familiar que es enfermero, no.
Y las razones por las que la gente se pasa son las de siempre. Ese día no dolía nada. No había herida visible, así que ir al hospital parecía exagerado. No había seguro médico ni con qué pagar una visita que nadie creía necesaria. Había turno a la mañana siguiente. Y nadie mencionó que había empezado a correr un reloj, porque casi nunca lo mencionan.
Si se pasa el plazo, el PIP no baja a una cifra menor. No paga nada, por grave que resulte la lesión.
02 Qué no se acabó
El reclamo contra el conductor culpable es otra cosa
Son dos reclamos distintos, contra dos partes distintas, bajo dos reglas distintas, y la condición de los catorce días está encima de uno solo. El PIP es un reclamo contra su propia aseguradora. El reclamo por la lesión es contra el conductor que causó el choque, y nada en el § 627.736 lo condiciona.
El propio trato del sistema sin culpa trae un límite escrito adentro. Florida exime al conductor asegurado de responsabilidad civil por lesiones, pero solo en la medida en que los beneficios del § 627.736(1) sean pagaderos por esa lesión (§ 627.737(1)). La exención se mide por lo que el PIP paga. Esa es la redacción de la ley, y cómo aplica a un conjunto concreto de facturas es un argumento que se hace sobre los hechos, no un resultado que se promete por adelantado.
El dolor y sufrimiento nunca dependió del PIP. Depende de que la lesión cumpla el umbral del § 627.737(2): pérdida significativa y permanente de una función importante del cuerpo, lesión permanente dentro de una probabilidad médica razonable, cicatrices o desfiguración significativas y permanentes, o muerte. Una hernia de disco que cumple esa prueba la cumple haya o no haya habido una visita el día tres.
03 Qué cambia
Tres cosas que se ponen más difíciles, y conviene saberlas temprano
Las facturas tienen que ir a otro lado. Al seguro médico, o a una carta de protección si no hay seguro. Ese es un tema aparte y las reglas cambiaron en 2023: quién paga las cuentas médicas mientras corre el caso es el complemento de este artículo.
El hueco se va a discutir. Un ajustador va a leer una primera visita el día diecinueve como prueba de que la lesión vino de otra parte, o de que era leve hasta que dejó de serlo. Ese argumento se contesta, pero se contesta con detalles: qué síntomas hubo esos días, qué hizo en vez de ir al médico, si intentó trabajar, a quién le dijo.
El beneficio de salario ya no está. El 60% de los ingresos brutos perdidos se fue con el resto del PIP. Los ingresos perdidos siguen siendo parte del reclamo contra el conductor culpable, pero ya no hay nada pagándolos mientras corre el caso, y eso cambia cómo se ven los próximos meses en la práctica.
04 Qué hacer ahora
La ventana se cerró. El expediente, no.
Atiéndase igual, hoy. El tratamiento tardío sigue documentando la lesión, y el expediente de aquí en adelante es sobre el que se arma el reclamo. Una primera visita el día veinte es mejor que una el día cuarenta exactamente por la cantidad de discusión que ahorra.
Escriba los días que se perdieron. Cuándo empezaron los síntomas, cuándo empeoraron, qué probó, si fue a trabajar y cómo le fue. Escrito ahora es un relato del momento. Reconstruido en una declaración dentro de dieciocho meses es una memoria que ponen a prueba.
No mueva la fecha. Hay que decirlo claro, porque la tentación es real y alguien lo va a sugerir. Una clínica que ofrece anotar la visita como si hubiera sido antes está ofreciendo acabar el caso para siempre y crear un problema mucho peor que un PIP negado. Una primera visita tardía es un hecho que se explica. Un expediente falsificado es fraude, y es lo único aquí que no se puede reparar.
Una primera visita tardía es un hecho que se explica. Un expediente falsificado es lo único aquí que no se puede reparar.
05 Cuándo sí se acabó
Los plazos que de verdad acaban un reclamo en Florida
Dos años. Para negligencia surgida desde el 24 de marzo de 2023, la demanda tiene que presentarse dentro de dos años (§ 95.11). Casi todos los artículos que siguen en internet dicen cuatro, porque eso era antes. Este es el plazo que acaba un reclamo de verdad.
Más de la mitad de la culpa. A quien encuentren más del 50% responsable no recupera nada (§ 768.81). Es un cambio respecto a cómo funcionaba Florida antes de 2023, y es la otra cosa que acaba un caso en vez de reducirlo.
Un finiquito firmado. Es definitivo, y cubre lo que todavía no se ha diagnosticado.
Y con honestidad: a veces la respuesta práctica es que queda muy poco. Si la lesión se resolvió, las facturas fueron modestas, no hay lesión permanente y el PIP ya no está, lo que queda puede no dar para un caso. Ese es un resultado real y conviene que se lo digan en vez de descubrirlo meses después. También es un juicio que nadie puede hacer solo con que se hayan pasado los catorce días.
06 Un ejemplo
Día diecinueve, y un reclamo que no se había acabado
A alguien lo chocan en una intersección, rechaza la ambulancia porque no le duele nada, y a la mañana siguiente va a trabajar. El cuello se le pone duro durante la semana y supone que va a pasar. Para el día diecinueve no puede voltear la cabeza para revisar el punto ciego, y por fin va al doctor. Una resonancia dos semanas después muestra una hernia de disco.
El PIP se niega, correctamente, porque la primera atención llegó después del día catorce. Los $10,000 se fueron y el 60% del salario también. Lo que no se fue es el reclamo contra el conductor que se pasó la luz, porque ese reclamo depende de si la lesión cumple el umbral de ley, y una hernia con síntomas que siguen y una opinión de permanencia es el tipo de lesión que lo cumple.
El caso fue más difícil de lo necesario. La aseguradora argumentó que los diecinueve días significaban que la lesión venía de otro lado, y contestarlo tomó los registros del empleador, el relato de un compañero de trabajo sobre esa semana, y la explicación del médico tratante de por qué una lesión de disco muchas veces se presenta tarde. No se había acabado. Fue más trabajo.
Un ejemplo construido para explicar cómo funciona la regla. No es un caso real de esta firma ni un resultado prometido.
07 Qué hacer ahora
- Atiéndase hoy, no cuando se puedaLa ventana de catorce días está cerrada y nada la reabre, pero cada día que pasa antes de la primera visita es otro día que un ajustador puede señalar. El expediente empieza cuando usted lo empiece.
- Escriba el hueco mientras lo recuerdaDía por día: qué dolía, qué probó, si trabajó, a quién le dijo, qué tomó. Una nota del momento es prueba. Una reconstrucción dieciocho meses después es material para el contrainterrogatorio.
- Averigüe qué cobertura sigue respondiendoEl seguro médico primero. Su propia cobertura de conductor sin seguro o con seguro insuficiente, que el plazo del PIP no toca. Y los límites de lesiones corporales del culpable, si es que carga alguno.
- Diga la verdad sobre la fecha, a todosAl doctor, al ajustador, al abogado. A nadie competente lo espanta una primera visita tardía. A todos los espanta un expediente que no coincide con los hechos.
- Junte con qué se explica el huecoRegistros del empleador que muestren si trabajó o no, mensajes donde mencionó el dolor, el registro de la farmacia por lo que haya tomado, los nombres de quienes lo vieron esa semana.
- Haga revisar temprano la pregunta del umbralSi la lesión cumple el § 627.737(2) es la pregunta de la que depende todo el reclamo que queda, y se contesta desde el expediente médico, no desde cómo se sintió el choque.
08 Lo que un abogado revisaría
- Si alguna atención cayó dentro de los catorce días: una emergencia, una ambulancia, un urgent care, una clínica sin cita, incluso una que no encontró nada
- Si la atención que sí hubo califica bajo el § 627.736 como primera atención, que es más amplio de lo que casi todos suponen
- Si la lesión cumple el umbral del § 627.737(2), que es de lo que depende el reclamo que queda
- Si existe cobertura de conductor sin seguro o con seguro insuficiente, porque el plazo del PIP no la toca
- Cuánto carga de verdad el conductor culpable en cobertura de lesiones corporales, que Florida no exige en absoluto
- Qué muestra el expediente sobre los días entre el choque y la primera visita, y qué lo corrobora de forma independiente
- Si ya se firmó algo, y si una declaración grabada describió la demora de una forma que hay que atender
09 Las fuentes
- Fla. Stat. § 627.736 Protección contra Lesiones Personales (PIP)El requisito de catorce días para la primera atención, y qué cuenta como esa atención.
- Fla. Stat. § 627.737 Exención civil y umbral de lesiónLa exención aplica solo en la medida en que el PIP sea pagadero, y el dolor y sufrimiento exige lesión permanente, pérdida significativa y permanente de función, cicatrices permanentes, o muerte.
- Fla. Stat. § 768.0427 Evidencia de daños médicosQué se le puede decir a un jurado que valía una factura, que importa más cuando el PIP ya no paga ninguna.
- Fla. Stat. § 95.11 PlazosDos años para casi todo reclamo por negligencia surgido desde el 24 de marzo de 2023: el plazo que sí acaba un reclamo.
- Fla. Stat. § 768.81 Culpa comparativaMás del 50% de culpa y el reclamo no recupera nada.
Más preguntas
¿Se pueden extender los catorce días?
No. La ley no trae una excepción por causa justificada ni hay un formulario que la reabra. Lo que sí puede cambiar la respuesta es encontrar atención que ya ocurrió y nadie contó: una ambulancia que llegó a la escena, una visita a emergencias que no encontró nada, una clínica sin cita la semana del choque.
Vale la pena revisarlo bien antes de aceptar que se pasó el plazo, porque la gente olvida con frecuencia una visita que no produjo diagnóstico.
No fui al doctor porque no tengo seguro médico. ¿Eso me quita el caso?
No. El reclamo contra el conductor culpable no depende de que usted tuviera seguro, y tampoco depende del PIP. Lo que cambia es por dónde van a ir las facturas de aquí en adelante, y para eso la vía normal es una carta de protección: el proveedor atiende ahora y cobra de la recuperación.
Vaya a atenderse ahora. No tener seguro es común y hay por dónde; lo que no se recupera es el tiempo sin expediente.
¿Pasarme del plazo significa que el choque fue mi culpa?
No, y las dos cosas no tienen relación. El PIP paga sin importar la culpa, que es justamente su propósito, y el plazo es una condición de esa cobertura, no un juicio sobre el choque.
La culpa se decide aparte, y bajo el § 768.81 importa muchísimo — arriba del 50% no hay recuperación — pero no la afecta ni para bien ni para mal cuándo lo atendieron por primera vez.
El ajustador dice que mi reclamo está cerrado. ¿Lo está?
Su reclamo de PIP puede estarlo, y con razón. Eso no es lo mismo que el reclamo contra el conductor que causó el choque, que es contra otra compañía, bajo otras reglas, y no le toca a ellos cerrarlo.
Conviene ser preciso sobre de cuál reclamo habla una carta, porque la redacción muchas veces no lo es.
¿Y si mi propia aseguradora nunca me avisó del plazo?
Está en la póliza y está en la ley, y lamentablemente que no se lo hayan dicho no sirve de defensa. Perseguir eso casi nunca vale el tiempo que cuesta.
Lo que sí vale el tiempo es el reclamo que sigue abierto, y la pregunta de si la lesión cumple el umbral.
¿Vale la pena preguntar a estas alturas?
Sí, y la consulta en un caso de lesiones es gratis. La representación es por contingencia, por lo general pagadera solo si hay recuperación, con los costos del caso regidos por el contrato escrito.
Si la respuesta honesta es que queda muy poco para armar un caso, eso es lo que le van a decir, y saberlo ahora es mejor que averiguarlo en ocho meses.
La ventana del PIP se cerró. Averigüe qué sigue abierto.
Toma una conversación separar lo que se acabó de lo que no, y la segunda parte suele ser la más grande. Es gratis y no hay obligación.