Abogado de reclamos por daño de agua en Florida
Súbito se cubre. Gradual casi nunca.
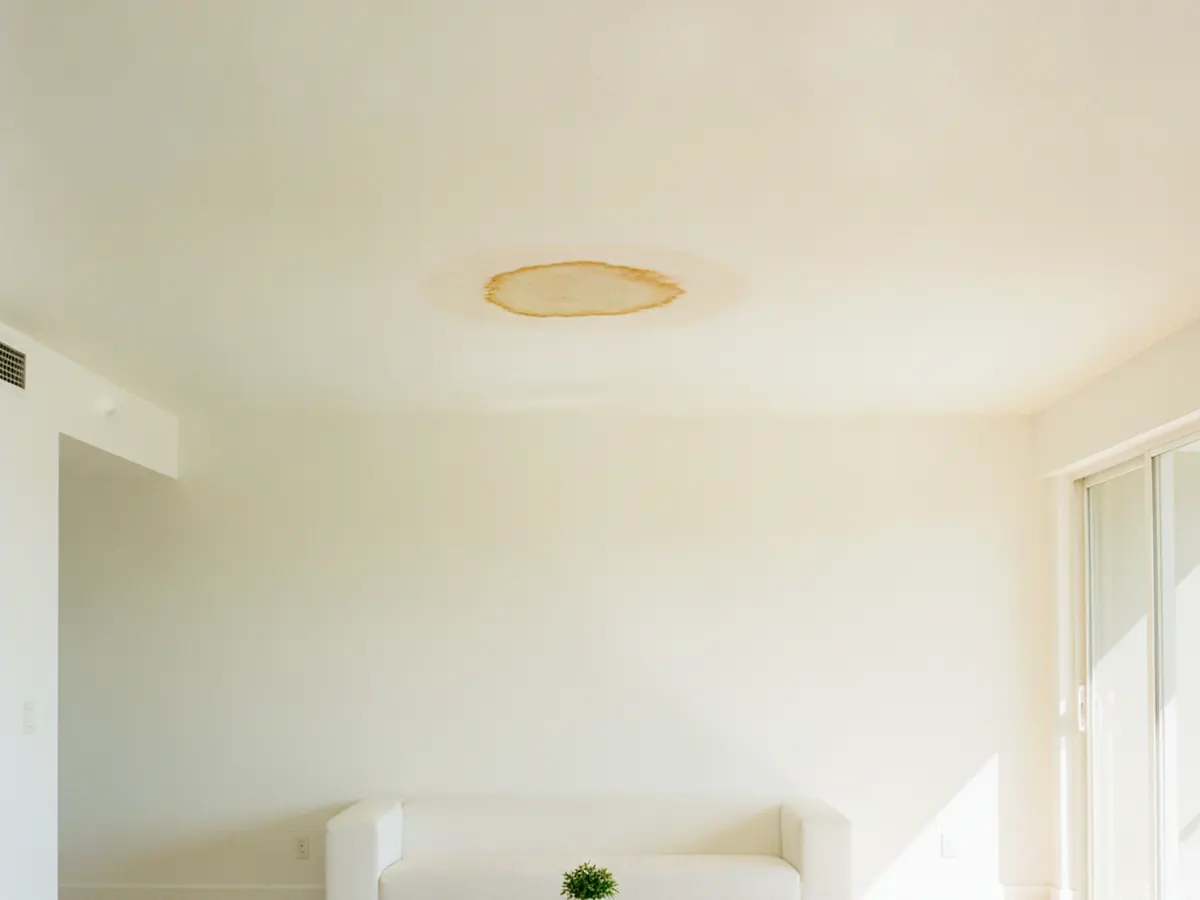
Casi todos los reclamos por agua en Florida se deciden con una sola distinción: si la descarga fue súbita y accidental, o si fue constante o repetida durante un periodo. De esa línea depende el reclamo entero.
- Cubierto
- SúbitoDescarga súbita y accidental de un sistema de plomería
- Excluido
- GradualFiltración constante o repetida durante un periodo
- Inundación
- AparteEl agua que sube necesita su propia póliza. No es peligro de vivienda
- Tope de moho
- LimitadoCasi todas las pólizas topan la remediación de moho muy por debajo de la pérdida
01 La distinción que lo decide
02 Inundación y moho
03 Situaciones que esto cubre
Son ejemplos de circunstancias en las que la gente se encuentra, no relatos de casos particulares. Cada reclamo se decide por su propia póliza y sus propios hechos.
- Falla una línea de suministro debajo de un lavamanos con la casa vacía y el piso se arruina antes de que alguien regrese.
- Se descubre una gotera lenta detrás de la pared de una ducha durante una remodelación y la aseguradora la llama filtración de largo plazo.
- Falla un calentador de agua, y la aseguradora paga el daño resultante pero no el calentador.
- El agua cubierta genera moho, y el tope de la póliza deja casi toda la remediación sin pagar.
04 Qué daña un reclamo
- Secar y reparar antes de fotografiar y fechar el daño.
- Suponer que la póliza de vivienda cubre inundación.
- No buscar el tope de moho hasta después de contratar la remediación.
- Describir una gotera como "de hace tiempo" en una declaración grabada sin saber qué significa eso en la póliza.
Preguntas frecuentes sobre daño por agua en Florida
La gotera fue lenta y yo no sabía. ¿Estoy cubierto?
Depende del texto de la póliza y de la evidencia de cuándo empezó la falla. Muchas pólizas excluyen la filtración constante o repetida durante un periodo, comúnmente catorce días.
No saber no es lo mismo que gradual, y esa diferencia se argumenta con evidencia del momento de la falla: facturas, fotos fechadas, el salto en el consumo de agua.
¿El moho está cubierto?
Normalmente sí, pero con un tope. La mayoría de las pólizas limitan la remediación de moho a una cifra bastante por debajo de lo que cuesta en una casa afectada.
El tope suele aplicar aunque el agua que causó el moho sí estuviera cubierta, así que conviene encontrarlo en la póliza antes de contratar la remediación.
¿Y si el agua vino de afuera?
Si subió desde afuera — marejada, desbordamiento, acumulación en la superficie — eso es inundación, y la póliza de vivienda la excluye. Hace falta una póliza aparte.
Después de una tormenta que trajo viento y agua, qué fuerza causó qué daño es con frecuencia toda la disputa, y se documenta antes de reparar.
Que revisen un reclamo de seguro negado en Florida
En español o en inglés. Jose A. Dapena litigó seguros de primera parte antes que cualquier otra cosa. El arreglo de honorarios para una disputa de seguros se explica cuando usted llama.